📊 گزارش تحلیلی صنعت اوره؛ با نگاهی به پتروشیمی شیراز و پردیس

PDF
صنعت اوره- 14050701
📄 کلیک کنید

💫 اوره؛ محصولی کلیدی در زنجیره آمونیاک و صنعت کشاورزی

🔹 گزارش تحلیلی صنعت اوره تأمین سرمایه امین، به بررسی وضعیت بازار جهانی اوره، روند عرضه و تقاضا، قیمت‌های جهانی، نرخ گاز خوراک و عملکرد شرکت‌های فعال این صنعت می‌پردازد.

✅ در این گزارش، نرخ اوره گرانوله ایران در پایان شهریور ۱۴۰۵ حدود ۳۴۰ تا ۳۵۰ دلار به ازای هر تن FOB ارزیابی شده است.

🔸 همچنین روند تولید و فروش، نرخ‌های فروش، مطالبات از دولت و حاشیه سود پتروشیمی پردیس و پتروشیمی شیراز بررسی و برآورد سودآوری این دو شرکت ارائه شده است.

📈 بر اساس مفروضات گزارش، سود خالص برآوردی شپدیس برای سال مالی ۱۴۰۵، ۴۳۲ هزار میلیارد ریال و برای سال مالی ۱۴۰۶، ۵۶۲ هزار میلیارد ریال پیش‌بینی شده است.

📌 برای پتروشیمی شیراز نیز سود خالص سال مالی ۱۴۰۵، ۲۲۳ هزار میلیارد ریال برآورد شده است.

سرمایه‌گذاری در طلا چیست و برای چه سرمایه‌گذارانی مناسب است؟

چکیده / مقدمه

طلا یکی از دارایی‌های شناخته‌شده برای حفظ ارزش سرمایه در دوره‌های مختلف اقتصادی است. در این مقاله بررسی می‌کنیم سرمایه‌گذاری در طلا چه ویژگی‌هایی دارد، چه مزایا و ریسک‌هایی متوجه سرمایه‌گذاران است و چه افرادی می‌توانند آن را در سبد سرمایه‌گذاری خود بررسی کنند.

  • سرمایه‌گذاری در طلا چیست؟

سرمایه‌گذاری در طلا به معنای اختصاص بخشی از منابع مالی به دارایی مرتبط با طلا با هدف حفظ ارزش سرمایه، تنوع‌بخشی به سبد دارایی‌ها و مدیریت ریسک است. این سرمایه‌گذاری می‌تواند به شکل‌های مختلفی انجام شود و هر روش ویژگی‌ها، هزینه‌ها و سطح ریسک متفاوتی دارد.

  • مزایای سرمایه‌گذاری در طلا
  • امکان تنوع‌بخشی به سبد سرمایه‌گذاری
  • استفاده از طلا به‌عنوان دارایی قابل توجه در دوره‌های تورمی
  • قابلیت بررسی و مقایسه با سایر گزینه‌های سرمایه‌گذاری
  • امکان استفاده از ابزارهای مختلف مرتبط با بازار طلا
  • ریسک‌ها و نکات مهم سرمایه‌گذاری در طلا
  • تغییرات قیمت جهانی طلا و نرخ ارز می‌تواند بر ارزش سرمایه‌گذاری اثر بگذارد.
  • انتخاب روش نامناسب سرمایه‌گذاری ممکن است هزینه‌ها و ریسک‌های بیشتری ایجاد کند.
  • سرمایه‌گذاران باید میزان ریسک‌پذیری و اهداف مالی خود را پیش از تصمیم‌گیری مشخص کنند.
  • سرمایه‌گذاری در طلا برای چه کسانی مناسب است؟

سرمایه‌گذارانی که به دنبال تنوع‌بخشی به دارایی‌های خود هستند، افق سرمایه‌گذاری مشخص دارند و می‌خواهند بخشی از سبد خود را به دارایی‌های مرتبط با طلا اختصاص دهند، می‌توانند این گزینه را بررسی کنند.

  • تصمیم شما تحلیلی است یا هیجانی؟

افزایش سریع قیمت طلا می‌تواند باعث ایجاد ترس از جا ماندن از بازار شود. در این شرایط احتمال تصمیم‌های هیجانی افزایش پیدا می‌کند. پیش از خرید از خود بپرسید: اگر قیمت طلا اخیراً رشد نکرده بود، باز هم بر اساس برنامه مالی خود تصمیم به خرید می‌گرفتم؟ سرمایه‌گذاری باید بر مبنای هدف و برنامه انجام شود، نه صرفاً رفتار سایر فعالان بازار.

  • چک‌لیست قبل از سرمایه‌گذاری در طلا

پیش از تصمیم نهایی بهتر است پاسخ این پرسش‌ها مشخص باشد: 1-هدف من از سرمایه‌گذاری چیست؟ 2-چه مدت می‌توانم سرمایه را نگه دارم؟  3-چه میزان نوسان را تحمل می‌کنم؟ 4- چه مقدار از کل دارایی من وارد طلا می‌شود؟ 5- طلای فیزیکی مناسب‌تر است یا ابزارهای بازار سرمایه؟

نتیجه‌گیری / جمع‌بندی

سرمایه‌گذاری در طلا می‌تواند یکی از گزینه‌های قابل بررسی برای تنوع‌بخشی سبد سرمایه‌گذاری باشد. شناخت مزایا، ریسک‌ها و انتخاب روش مناسب، نقش مهمی در تصمیم‌گیری آگاهانه سرمایه‌گذاران دارد. سرمایه‌گذاری در طلا می‌تواند بخشی از یک سبد متنوع باشد، اما تصمیم مناسب تنها با مشاهده روند قیمت شکل نمی‌گیرد. تعیین هدف، افق زمانی، ریسک‌پذیری، روش سرمایه‌گذاری و میزان تخصیص سرمایه، مهم‌ترین موضوعاتی هستند که باید پیش از ورود به این بازار بررسی شوند.


حاشیه سود ناخالص؛ شرکت تا چه اندازه توان حفظ سودآوری در برابر افزایش هزینه‌ها را دارد؟

چکیده

حاشیه سود ناخالص یکی از مهم‌ترین شاخص‌های سنجش سودآوری شرکت است و نشان می‌دهد پس از کسر بهای تمام‌شده کالا یا خدمات، چه سهمی از درآمد فروش برای پوشش سایر هزینه‌ها و ایجاد سود باقی می‌ماند. تغییرات این حاشیه می‌تواند اطلاعات مهمی درباره روند بهای تمام‌شده، توان شرکت در انتقال افزایش هزینه‌ها به قیمت فروش و شرایط رقابتی بازار ارائه دهد. بررسی روند حاشیه سود ناخالص در کنار قیمت فروش، هزینه مواد اولیه و مقدار فروش می‌تواند به تحلیلگر در ارزیابی کیفیت و پایداری سودآوری شرکت کمک کند.

مقدمه

افزایش درآمد شرکت الزاماً به معنای بهبود سودآوری نیست. ممکن است فروش یک شرکت رشد کند، اما هم‌زمان هزینه مواد اولیه، انرژی، دستمزد یا سایر عوامل تولید با سرعت بیشتری افزایش یابد و بخش بزرگی از رشد درآمد را جذب کند. توان شرکت در مدیریت این فشار هزینه و تعدیل قیمت فروش نقش مهمی در حفظ سودآوری دارد. ازاین‌رو، حاشیه سود ناخالص یکی از شاخص‌های مهم برای بررسی رابطه میان درآمد فروش و هزینه مستقیم تولید و ارزیابی عملکرد عملیاتی شرکت محسوب می‌شود.

محتوای اصلی

حاشیه سود ناخالص از تقسیم سود ناخالص بر درآمد فروش محاسبه می‌شود و نشان می‌دهد چه درصدی از درآمد پس از کسر بهای تمام‌شده باقی می‌ماند. برای مثال، حاشیه سود ناخالص ۳۰ درصد به این معناست که از هر ۱۰۰ واحد درآمد فروش، پس از پرداخت ۷۰ واحد بهای تمام‌شده، ۳۰ واحد سود ناخالص باقی می‌ماند. افزایش این حاشیه می‌تواند ناشی از رشد قیمت فروش، کاهش هزینه تولید، بهبود ترکیب محصولات یا افزایش بهره‌وری باشد. در مقابل، کاهش آن ممکن است نشان دهد بهای تمام‌شده سریع‌تر از درآمد رشد کرده یا شرکت نتوانسته افزایش هزینه‌ها را به‌طور کامل در قیمت محصولات خود منعکس کند.

بااین‌حال، بالا یا پایین بودن حاشیه سود ناخالص به‌تنهایی برای ارزیابی عملکرد شرکت کافی نیست. روند قیمت فروش محصولات، مقدار فروش، هزینه مواد اولیه، انرژی و دستمزد، نرخ ارز و شرایط رقابتی صنعت نیز باید بررسی شود. برای مثال، شرکتی که در دوره افزایش شدید هزینه مواد اولیه بتواند حاشیه سود ناخالص خود را نسبتاً ثابت نگه دارد، ممکن است از توان بیشتری برای تعدیل قیمت فروش یا کنترل هزینه‌ها برخوردار باشد. در مقابل، کاهش مستمر حاشیه سود در کنار رشد درآمد می‌تواند نشان دهد رشد فروش الزاماً به بهبود کیفیت سودآوری منجر نشده است.

جمع‌بندی

حاشیه سود ناخالص ابزاری مهم برای ارزیابی رابطه میان فروش و هزینه مستقیم فعالیت شرکت است. ثبات یا افزایش این حاشیه در دوره‌های رشد هزینه می‌تواند نشانه توان شرکت در مدیریت بهای تمام‌شده یا تعدیل قیمت فروش باشد، درحالی‌که کاهش مستمر آن می‌تواند از افزایش فشار هزینه بر سودآوری حکایت کند. بنابراین ارزیابی واقعی حاشیه سود ناخالص باید علاوه بر مقدار این نسبت، بر روند چندساله آن، تغییرات قیمت و مقدار فروش، ساختار بهای تمام‌شده و مقایسه با شرکت‌های هم‌صنعت نیز متمرکز باشد.

پوشش هزینه بهره؛ سود عملیاتی شرکت تا چه اندازه پاسخگوی هزینه‌های مالی است؟

چکیده
نسبت پوشش هزینه بهره یکی از مهم‌ترین شاخص‌های سنجش توان شرکت در ایفای تعهدات مالی است و نشان می‌دهد سود حاصل از فعالیت‌های شرکت تا چه اندازه توان پوشش هزینه بهره بدهی‌ها را دارد. این نسبت با مقایسه سود پیش از بهره و مالیات با هزینه بهره، میزان حاشیه اطمینان شرکت برای پرداخت هزینه تأمین مالی را مشخص می‌کند. بررسی نسبت پوشش هزینه بهره در کنار میزان بدهی، جریان نقد عملیاتی و ساختار سررسید تسهیلات می‌تواند به تحلیلگر در ارزیابی فشار مالی و ریسک ناشی از بدهی کمک کند.

مقدمه
وجود بدهی در ساختار سرمایه شرکت الزاماً نشانه ضعف مالی نیست و بسیاری از شرکت‌ها برای تأمین سرمایه در گردش یا اجرای طرح‌های توسعه از منابع استقراضی استفاده می‌کنند. مسئله مهم این است که فعالیت‌های شرکت تا چه اندازه سود کافی برای پرداخت هزینه این بدهی‌ها ایجاد می‌کند. افزایش هزینه‌های مالی، به‌ویژه در شرکت‌های دارای بدهی بالا، می‌تواند بخش قابل‌توجهی از سود عملیاتی را جذب کند و منابع باقی‌مانده برای سهامداران را کاهش دهد. ازاین‌رو، بررسی توان شرکت در پوشش هزینه بهره بخش مهمی از تحلیل ریسک مالی محسوب می‌شود.
محتوای اصلی
نسبت پوشش هزینه بهره معمولاً از تقسیم سود پیش از بهره و مالیات (EBIT) بر هزینه بهره محاسبه می‌شود و نشان می‌دهد سود شرکت چند برابر هزینه بهره آن است. برای مثال، نسبت پوشش بهره ۳ به این معناست که شرکت در برابر هر ۱۰۰ واحد هزینه بهره، ۳۰۰ واحد سود پیش از بهره و مالیات ایجاد کرده است. هرچه این نسبت بالاتر باشد، حاشیه اطمینان شرکت برای پرداخت هزینه بهره بیشتر است. در مقابل، نزدیک شدن نسبت به یک نشان می‌دهد بخش عمده سود شرکت صرف پرداخت بهره می‌شود و کاهش سودآوری می‌تواند توان شرکت در ایفای تعهدات مالی را تحت فشار قرار دهد.
بااین‌حال، بالا یا پایین بودن این نسبت به‌تنهایی برای ارزیابی وضعیت مالی کافی نیست. روند چندساله سود عملیاتی و هزینه‌های مالی، میزان و ترکیب بدهی‌ها، نرخ تسهیلات، سررسید بدهی‌ها و جریان نقد عملیاتی نیز باید بررسی شود. برای مثال، شرکتی ممکن است در یک دوره به دلیل سود غیرعادی یا شرایط موقت نسبت پوشش بهره بالایی داشته باشد، درحالی‌که توان سودآوری پایدار آن ضعیف باشد. همچنین سود حسابداری الزاماً به معنای وجود وجه نقد کافی نیست؛ بنابراین بررسی جریان نقد حاصل از عملیات در کنار این نسبت می‌تواند تصویر دقیق‌تری از توان واقعی شرکت برای پرداخت هزینه‌های مالی ارائه دهد.

جمع‌بندی
نسبت پوشش هزینه بهره ابزاری برای سنجش توان سودآوری شرکت در برابر هزینه بدهی‌های آن است. نسبت بالاتر معمولاً نشان‌دهنده حاشیه اطمینان بیشتر برای پرداخت هزینه بهره است، درحالی‌که کاهش مستمر این نسبت می‌تواند نشانه افزایش فشار مالی باشد. بنابراین ارزیابی واقعی توان شرکت در پرداخت هزینه‌های مالی باید علاوه بر نسبت پوشش بهره، بر پایداری سود عملیاتی، جریان نقد عملیاتی، میزان و سررسید بدهی‌ها و روند هزینه تأمین مالی نیز متمرکز باشد.

📊 گزارش تحلیلی صنعت مس و شرکت ملی صنایع مس ایران (فملی)

PDF
تحلیل صنعت مس و فملی
📄 کلیک کنید

✅ در این گزارش، وضعیت صنعت مس، روند عرضه و تقاضای جهانی، عوامل اثرگذار بر قیمت مس، تحولات بازار داخلی و عملکرد و چشم‌انداز سودآوری شرکت ملی صنایع مس ایران بررسی شده است.

🔹 قیمت جهانی مس در تاریخ تهیه گزارش به ۱۴،۵۲۱ دلار به ازای هر تن رسیده و حدود ۱۲.۵٪ بالاتر از میانگین یک‌ساله قرار دارد.

🔹 رشد تقاضای مس از مسیر برق‌رسانی، انرژی‌های تجدیدپذیر، خودروهای برقی، مراکز داده و زیرساخت‌های هوش مصنوعی در کنار محدودیت رشد عرضه، از مهم‌ترین عوامل مورد بررسی در چشم‌انداز صنعت مس است.

🔹 سود خالص فملی در سال ۱۴۰۴ حدود ۱،۵۰۶ هزار میلیارد ریال بوده و سود خالص سال ۱۴۰۵ حدود ۳،۹۶۴ هزار میلیارد ریال و سود هر سهم ۲،۷۵۳ ریال برآورد شده است.

🔹 در مفروضات گزارش، قیمت مس در سال جاری در محدوده ۱۳،۰۰۰ تا ۱۵،۰۰۰ دلار و نرخ دلار توافقی حدود ۱،۷۰۰،۰۰۰ ریال در نظر گرفته شده است.

🔹 در تاریخ تهیه گزارش، قیمت هر سهم فملی ۲۵،۵۳۰ ریال و Forward P/E شرکت ۹.۳ مرتبه برآورد شده است.


📄یادداشتی از ولی‌اله ولی‌نیا، مدیرعامل شرکت تأمین سرمایه امین (بازار ســرمایه در معادله دلار)

📊بازار ســرمایه در معادله دلار

📄یادداشتی از ولی‌اله ولی‌نیا، مدیرعامل شرکت تأمین سرمایه امین

✅مسیر بازار سرمایه در نیمه دوم سال، بیش از هر چیز تحت تأثیر نرخ ارز، عملکرد شرکت‌ها و تحولات سیاسی و ژئوپلیتیک قرار خواهد داشت.

✔️در این یادداشت، مهم‌ترین نکات درباره وضعیت بازار و چشم‌انداز آن بررسی شده است.

📄متن کامل این یادداشت در هفته‌نامه بورس منتشر شده است.
جهت مطالعه کامل این یادداشت کلیک کنید.
https://media.sedayebourse.ir/d/2026/09/07/0/1090319.pdf?ts=1788768319000


قبل از شروع سرمایه‌گذاری در طلا این پرسش‌ها را جواب بدهید

چکیده 

سرمایه‌گذاری در طلا فقط خرید سکه یا طلای فیزیکی نیست. پیش از انتخاب روش سرمایه‌گذاری، باید هدف، افق زمانی، ریسک‌پذیری، نیاز به نقدشوندگی و سهم مناسب طلا در سبد خود را مشخص کنید. پاسخ به چند پرسش ساده می‌تواند از بسیاری از تصمیم‌های هیجانی جلوگیری کند.

متن اصلی مقاله

طلا یکی از دارایی‌های شناخته‌شده برای سرمایه‌گذاری است و معمولاً در دوره‌های تورمی و افزایش نااطمینانی اقتصادی بیشتر مورد توجه قرار می‌گیرد. با این حال، طلا نیز مانند سایر دارایی‌ها بدون ریسک نیست و تصمیم‌گیری درباره آن باید بر اساس برنامه باشد.

۱. هدف شما از سرمایه‌گذاری در طلا چیست؟

پیش از خرید مشخص کنید چرا می‌خواهید در طلا سرمایه‌گذاری کنید. هدف می‌تواند حفظ قدرت خرید، تنوع‌بخشی به سبد، سرمایه‌گذاری بلندمدت یا استفاده از فرصت‌های قیمتی باشد. مشخص بودن هدف، انتخاب روش مناسب سرمایه‌گذاری را آسان‌تر می‌کند.

۲. افق زمانی شما چقدر است؟

  • قیمت طلا در کوتاه‌مدت می‌تواند نوسان زیادی داشته باشد. بنابراین بهتر است سرمایه‌ای را وارد این بازار کنید که در آینده نزدیک به آن نیاز ندارید. از خود بپرسید: – چه زمانی به این پول نیاز دارم؟ – آیا در صورت کاهش قیمت می‌توانم صبر کنم؟ – هدف من کوتاه‌مدت است یا بلندمدت؟

۳. چه میزان ریسک را تحمل می‌کنید؟

قیمت طلا تحت تأثیر عوامل مختلفی مانند قیمت جهانی، نرخ ارز، نرخ بهره، تورم و شرایط اقتصادی و سیاسی تغییر می‌کند. بنابراین افزایش قیمت طلا همیشگی نیست و سرمایه‌گذار باید توان پذیرش نوسانات کوتاه‌مدت را داشته باشد.

۴. طلای فیزیکی یا ابزارهای بازار سرمایه؟

سرمایه‌گذاری در طلا به خرید طلای فیزیکی محدود نمی‌شود. مهم‌ترین روش‌ها عبارت‌اند از:

طلای فیزیکی:  مانند سکه و شمش – صندوق‌های سرمایه‌گذاری طلا:  قابل معامله در بازار سرمایه –گواهی سپرده کالایی طلا:  ابزاری برای سرمایه‌گذاری بدون نیاز به نگهداری مستقیم طلای فیزیکی

هر روش مزایا، هزینه‌ها و ریسک‌های خاص خود را دارد و انتخاب آن باید متناسب با شرایط سرمایه‌گذار انجام شود.

۵. چه مقدار از سرمایه خود را به طلا اختصاص می‌دهید؟

یکی از اصول مهم سرمایه‌گذاری، پرهیز از تمرکز تمام دارایی در یک بازار است. به جای پرسیدن «طلا بخریم یا نه؟» بهتر است بپرسیم: چه میزان از سبد سرمایه‌گذاری من می‌تواند به طلا اختصاص پیدا کند؟ پاسخ این سؤال به اهداف مالی، افق زمانی، میزان ریسک‌پذیری و نیاز به نقدینگی بستگی دارد.

  1. 6. چه عواملی قیمت طلا را تغییر می‌دهند؟

قیمت طلا در ایران تنها به قیمت جهانی وابسته نیست. نرخ ارز نیز نقش مهمی در تعیین قیمت ریالی طلا دارد.

به همین دلیل ممکن است قیمت جهانی طلا کاهش یابد، اما افزایش نرخ ارز مانع از افت مشابه قیمت طلا در بازار داخلی شود. بنابراین تحلیل طلا بهتر است با بررسی هم‌زمان قیمت جهانی، نرخ ارز، تورم و نرخ‌های بهره انجام شود.

  1. 7. تصمیم شما تحلیلی است یا هیجانی؟

افزایش سریع قیمت طلا می‌تواند باعث ایجاد ترس از جا ماندن از بازار شود. در این شرایط احتمال تصمیم‌های هیجانی افزایش پیدا می‌کند. پیش از خرید از خود بپرسید: اگر قیمت طلا اخیراً رشد نکرده بود، باز هم بر اساس برنامه مالی خود تصمیم به خرید می‌گرفتم؟ سرمایه‌گذاری باید بر مبنای هدف و برنامه انجام شود، نه صرفاً رفتار سایر فعالان بازار.

چک‌لیست قبل از سرمایه‌گذاری در طلا

پیش از تصمیم نهایی بهتر است پاسخ این پرسش‌ها مشخص باشد: 1-هدف من از سرمایه‌گذاری چیست؟ 2-چه مدت می‌توانم سرمایه را نگه دارم؟  3-چه میزان نوسان را تحمل می‌کنم؟ 4- چه مقدار از کل دارایی من وارد طلا می‌شود؟ 5- طلای فیزیکی مناسب‌تر است یا ابزارهای بازار سرمایه؟

نتیجه‌گیری / جمع‌بندی

سرمایه‌گذاری در طلا می‌تواند بخشی از یک سبد متنوع باشد، اما تصمیم مناسب تنها با مشاهده روند قیمت شکل نمی‌گیرد. تعیین هدف، افق زمانی، ریسک‌پذیری، روش سرمایه‌گذاری و میزان تخصیص سرمایه، مهم‌ترین موضوعاتی هستند که باید پیش از ورود به این بازار بررسی شوند.


نسبت بدهی و نسبت بدهی به حقوق صاحبان سهام؛ چگونه ریسک مالی شرکت را بسنجیم؟

چکیده

نسبت بدهی و نسبت بدهی به حقوق صاحبان سهام از مهم‌ترین شاخص‌های سنجش ریسک مالی شرکت هستند و نشان می‌دهند شرکت تا چه اندازه برای تأمین منابع خود به بدهی متکی است. نسبت بدهی سهم بدهی‌ها از کل دارایی‌ها را نشان می‌دهد، درحالی‌که نسبت بدهی به حقوق صاحبان سهام میزان اتکای شرکت به منابع بستانکاران را در مقایسه با سرمایه سهامداران مشخص می‌کند. بررسی هم‌زمان این دو نسبت می‌تواند به تحلیلگر در ارزیابی اهرم مالی، توان بازپرداخت بدهی و میزان آسیب‌پذیری شرکت در برابر افزایش هزینه‌های مالی یا کاهش سودآوری کمک کند.

مقدمه

ساختار تأمین مالی شرکت یکی از ابعاد مهم سلامت مالی آن است. استفاده از بدهی می‌تواند منابع لازم برای توسعه فعالیت‌ها را فراهم کند و در شرایط مناسب بازده سهامداران را افزایش دهد، اما هم‌زمان تعهدات مالی شرکت را نیز بیشتر می‌کند. شرکتی که بخش بزرگی از منابع خود را از طریق بدهی تأمین کرده است، در صورت کاهش سودآوری، افت جریان نقد یا افزایش نرخ تأمین مالی ممکن است با فشار بیشتری برای پرداخت اصل و هزینه بدهی مواجه شود. ازاین‌رو، بررسی میزان بدهی و نحوه تأمین مالی دارایی‌ها بخش مهمی از تحلیل بنیادی محسوب می‌شود.

محتوای اصلی

نسبت بدهی از تقسیم کل بدهی‌ها بر کل دارایی‌ها محاسبه می‌شود و نشان می‌دهد چه سهمی از دارایی‌های شرکت از طریق بدهی تأمین مالی شده است. برای مثال، نسبت بدهی ۶۰ درصد به این معناست که از هر ۱۰۰ واحد دارایی شرکت، ۶۰ واحد از محل بدهی‌ها تأمین شده است. افزایش این نسبت معمولاً نشان‌دهنده اتکای بیشتر شرکت به منابع بستانکاران و افزایش اهرم مالی است. بااین‌حال، بالا بودن این نسبت الزاماً نامطلوب نیست؛ زیرا شرکت‌هایی با جریان نقد پایدار ممکن است توان بیشتری برای استفاده و بازپرداخت بدهی داشته باشند.

نسبت بدهی به حقوق صاحبان سهام از تقسیم کل بدهی‌ها بر حقوق صاحبان سهام محاسبه می‌شود و میزان بدهی شرکت را در مقایسه با سرمایه سهامداران نشان می‌دهد. برای مثال، نسبت ۱.۵ به این معناست که در برابر هر ۱۰۰ واحد حقوق صاحبان سهام، شرکت ۱۵۰ واحد بدهی دارد. افزایش این نسبت می‌تواند نشان‌دهنده اهرم مالی و ریسک بیشتر باشد. بااین‌حال، در تحلیل بنیادی نباید صرفاً مقدار این نسبت‌ها بررسی شود؛ بلکه ترکیب بدهی‌های کوتاه‌مدت و بلندمدت، نرخ و سررسید تسهیلات، هزینه‌های مالی، جریان نقد عملیاتی، توان پوشش بهره و روند چندساله نسبت‌ها نیز اهمیت دارد. شرکتی با بدهی نسبتاً بالا اما جریان نقد قوی و بدهی‌های بلندمدت با هزینه مناسب ممکن است ریسک مالی کمتری از شرکتی با بدهی کمتر اما کوتاه‌مدت و پرهزینه داشته باشد.

جمع‌بندی

نسبت بدهی و نسبت بدهی به حقوق صاحبان سهام ابزارهایی برای ارزیابی میزان اتکای شرکت به بدهی و سطح ریسک مالی آن هستند. نسبت بدهی سهم بدهی‌ها در تأمین مالی دارایی‌ها را نشان می‌دهد، درحالی‌که نسبت بدهی به حقوق صاحبان سهام ساختار تأمین مالی شرکت را از منظر بدهی در برابر سرمایه سهامداران بررسی می‌کند. بنابراین ارزیابی واقعی ریسک مالی باید علاوه بر این نسبت‌ها، بر ترکیب و سررسید بدهی‌ها، هزینه تأمین مالی، جریان نقد عملیاتی، توان پوشش هزینه‌های مالی و مقایسه با شرکت‌های هم‌صنعت نیز متمرکز باشد.

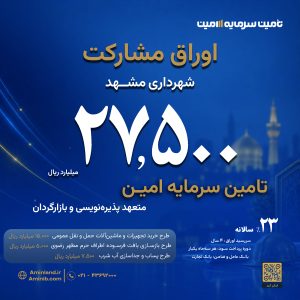
✅انتشار ۲۷,۵۰۰ میلیارد ریال اوراق مشارکت شهرداری مشهد توسط تأمین سرمایه امین

✅انتشار ۲۷,۵۰۰ میلیارد ریال اوراق مشارکت شهرداری مشهد توسط تأمین سرمایه امین

✅با نقش‌آفرینی تأمین سرمایه امین به‌عنوان متعهد پذیره‌نویسی و بازارگردان، انتشار اوراق مشارکت شهرداری مشهد با هدف تأمین مالی پروژه‌های شهری انجام می‌شود.

✔️ موضوع انتشار اوراق:
▫️ ۵,۰۰۰ میلیارد ریال؛ طرح خرید تجهیزات و ماشین‌آلات حوزه حمل‌ونقل عمومی
▫️ ۱۰,۰۰۰ میلیارد ریال؛ طرح تأمین ماشین‌آلات عمرانی
▫️ ۷,۵۰۰ میلیارد ریال؛ طرح پساب و جداسازی آب شرب
▫️ ۵,۰۰۰ میلیارد ریال؛ طرح بازسازی بافت فرسوده اطراف حرم مطهر رضوی

✅ نرخ سود:
🔹 ۲۳٪ سالانه با پرداخت هر سه ماه یک‌بار
🔹 سررسید اوراق: ۴ ساله
🔹بانک عامل و ضامن: بانک تجارت

✅تأمین سرمایه امین با ایفای نقش متعهد پذیره‌نویسی و بازارگردان، در تأمین مالی پروژه‌های توسعه و عمران شهری مشهد مشارکت دارد.


اشتباهات رایج در سرمایه‌گذاری در طلا که بازدهی را کم می‌کند.

چکیده / مقدمه

سرمایه‌گذاری در طلا می‌تواند به حفظ ارزش دارایی و تنوع‌بخشی به سبد سرمایه‌گذاری کمک کند، اما تصمیم‌های نادرست ممکن است باعث کاهش بازدهی یا افزایش ریسک سرمایه‌گذار شود. بسیاری از این اشتباهات به دلیل خرید و فروش هیجانی، بی‌توجهی به هزینه‌ها، انتخاب نامناسب روش سرمایه‌گذاری و نداشتن برنامه مشخص رخ می‌دهد.

شناخت اشتباهات رایج پیش از ورود به بازار طلا به سرمایه‌گذار کمک می‌کند تصمیم‌های آگاهانه‌تری بگیرد و میان هدف سرمایه‌گذاری، میزان ریسک‌پذیری و افق زمانی خود تناسب ایجاد کند.

  1. خرید طلا بدون تعیین هدف سرمایه‌گذاری

یکی از اشتباهات رایج این است که سرمایه‌گذار بدون مشخص کردن هدف خود، اقدام به خرید طلا می‌کند. هدف می‌تواند حفظ ارزش سرمایه، تنوع‌بخشی به سبد دارایی یا سرمایه‌گذاری میان‌مدت و بلندمدت باشد. مشخص نبودن هدف، انتخاب روش مناسب و زمان‌بندی تصمیم‌ها را دشوار می‌کند.

  1. . خرید و فروش هیجانی

نوسانات قیمت طلا ممکن است باعث شود سرمایه‌گذار تحت تأثیر ترس از کاهش قیمت یا هیجان ناشی از افزایش قیمت تصمیم‌گیری کند. خرید در اوج هیجان یا فروش عجولانه در زمان افت قیمت می‌تواند بازدهی سرمایه‌گذاری را کاهش دهد.

  • تصمیم‌گیری بر اساس برنامه و افق زمانی مشخص
  • پرهیز از واکنش سریع به نوسانات کوتاه‌مدت
  • بررسی شرایط بازار پیش از خرید یا فروش
  1. .توجه نکردن به هزینه‌های معامله

در سرمایه‌گذاری در طلا، هزینه‌های مرتبط با خرید، فروش و نوع دارایی می‌تواند بر بازدهی نهایی اثر بگذارد. نادیده گرفتن این هزینه‌ها باعث می‌شود بازده ظاهری با بازده واقعی سرمایه‌گذار تفاوت داشته باشد.

  • بنابراین، پیش از سرمایه‌گذاری باید هزینه‌های روش انتخاب‌شده، اختلاف قیمت خرید و فروش و سایر هزینه‌های احتمالی بررسی شود.

 . انتخاب نامناسب نوع سرمایه‌گذاری در طلا

  • طلا را می‌توان از روش‌های مختلفی مانند طلای فیزیکی، سکه و برخی ابزارهای مالی مرتبط با طلا خریداری کرد. هر روش ویژگی‌ها و هزینه‌های متفاوتی دارد. انتخاب روش نامناسب بدون توجه به هدف، میزان سرمایه، نقدشوندگی و شرایط سرمایه‌گذار می‌تواند بازدهی را کاهش دهد.

سرمایه‌گذار باید پیش از انتخاب روش، مزایا، محدودیت‌ها و ریسک‌های آن را بررسی کند.

  1. . تمرکز بیش از حد سرمایه روی طلا

یکی دیگر از اشتباهات، اختصاص بخش بسیار بزرگی از سرمایه به یک دارایی است. طلا نیز مانند سایر دارایی‌ها با نوسان قیمت همراه است و نمی‌توان افزایش قیمت آن را در همه دوره‌ها تضمین‌شده دانست.

  • تنوع‌بخشی به سبد سرمایه‌گذاری می‌تواند وابستگی کل سرمایه به عملکرد یک دارایی را کاهش دهد.
  1. . خرید بدون توجه به افق زمانی
  • سرمایه‌گذاری در طلا باید با مدت زمانی که سرمایه‌گذار می‌تواند سرمایه خود را نگهداری کند هماهنگ باشد. اگر فرد برای یک نیاز کوتاه‌مدت به سرمایه خود احتیاج دارد، نوسان قیمت ممکن است او را مجبور به فروش در زمان نامناسب کند.
  • – مشخص کردن افق سرمایه‌گذاری پیش از خرید

– جدا کردن سرمایه مورد نیاز کوتاه‌مدت از سرمایه‌گذاری

– پرهیز از تصمیم‌گیری صرفاً بر اساس نوسانات روزانه

  1. . نداشتن برنامه برای مدیریت ریسک
  • برخی سرمایه‌گذاران تنها به احتمال افزایش قیمت توجه می‌کنند و سناریوی کاهش قیمت را در نظر نمی‌گیرند. تعیین میزان سرمایه قابل تخصیص، توجه به ظرفیت تحمل زیان و داشتن برنامه برای شرایط مختلف بازار از اصول مهم مدیریت ریسک است.
  1. . دنبال کردن شایعات و توصیه‌های غیرمعتبر

تصمیم‌گیری بر اساس شایعات، توصیه‌های بدون منبع یا پیش‌بینی‌های قطعی می‌تواند منجر به خرید یا فروش نامناسب شود. سرمایه‌گذار بهتر است اطلاعات مورد استفاده خود را از منابع معتبر بررسی کند و تصمیم نهایی را متناسب با شرایط شخصی خود بگیرد.

نتیجه‌گیری

  • کاهش بازدهی در سرمایه‌گذاری در طلا همیشه ناشی از عملکرد خود طلا نیست و گاهی از اشتباهات رفتاری و تصمیم‌گیری سرمایه‌گذار ناشی می‌شود. خرید بدون هدف، رفتار هیجانی، بی‌توجهی به هزینه‌ها، انتخاب نامناسب روش سرمایه‌گذاری، تمرکز بیش از حد سرمایه و نداشتن برنامه مدیریت ریسک از مهم‌ترین مواردی هستند که باید مورد توجه قرار گیرند.
  • سرمایه‌گذاری آگاهانه در طلا نیازمند تعیین هدف، شناخت روش‌های مختلف سرمایه‌گذاری، توجه به هزینه‌ها و هماهنگ کردن تصمیم‌ها با افق زمانی و میزان ریسک‌پذیری است. پرهیز از این اشتباهات می‌تواند به ایجاد تصمیم‌های منظم‌تر و مدیریت بهتر بازدهی و ریسک کمک کند.
  • کلید واژه : سرمایه‌گذاری در طلا، اشتباهات سرمایه‌گذاری، بازدهی، مدیریت ریسک، خرید و فروش طلا، تنوع‌بخش